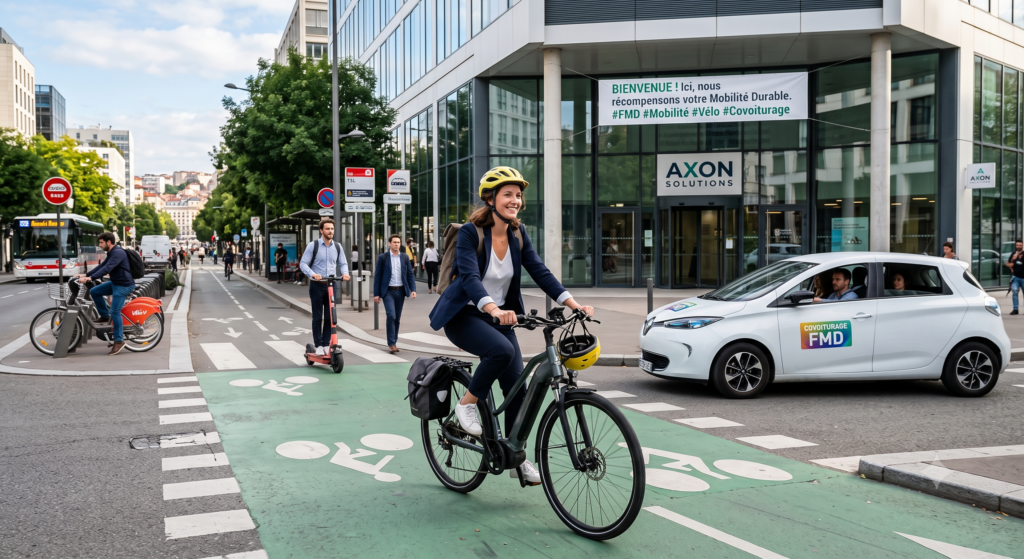
Introduire le forfait mobilité durable (FMD) est une démarche à la fois responsable et avantageuse, pour l’entreprise comme pour ses salariés. Issue de la loi d’orientation des mobilités (LOM), cette mesure soutient concrètement les collaborateurs qui privilégient des trajets domicile-travail plus respectueux de l’environnement. Entre plafond d’exonération, exonération de cotisations sociales et d’impôt, accord d’entreprise et justificatifs de transport, la marche à suivre peut sembler complexe. Voici comment réussir la mise en place du FMD et optimiser sa gestion, au service de la transition écologique et de la qualité de vie au travail.
Comprendre le forfait mobilité durable et ses avantages en entreprise
Le forfait mobilité durable encourage l’usage de modes de transport alternatifs à la voiture individuelle. Il permet de développer l’usage de modes comme le vélo ou le covoiturage. Pour approfondir, consultez notre page dédiée au forfait mobilité durable. Le dispositif s’inscrit dans une politique de responsabilité sociétale des entreprises (RSE) et répond aux attentes en matière de QVCT (qualité de vie et des conditions de travail). Bon à savoir : le FMD a remplacé les anciennes indemnités kilométriques vélo (IKV) et l’indemnité forfaitaire covoiturage, en simplifiant les règles.
Attention toutefois : dans le secteur privé, le FMD reste un dispositif facultatif. Il ne doit pas être confondu avec la prise en charge obligatoire de 50 % des abonnements de transports publics, qui, elle, s’impose à tout employeur. Pour connaître les démarches officielles, vous pouvez consulter la fiche pratique employeurs sur Service-Public.fr.
Mettre en place le FMD : étapes clés et procédures pratiques
La réussite de la mise en place du forfait mobilité durable dépend autant d’une bonne organisation interne que de la maîtrise des règles fiscales et sociales. Un plan structuré permet de respecter les exigences légales tout en maximisant l’impact social et environnemental.
Obtenir un accord d’entreprise ou instaurer une décision unilatérale
La mise en place du fmd passe généralement par un accord d’entreprise ou de branche. Ce dialogue social garantit que le dispositif colle à la culture de l’organisation et aux besoins des équipes, et fixe précisément les modalités : modes de transport éligibles, montant du forfait, durée d’attribution, attestation sur l’honneur, etc.
À défaut d’accord, l’entreprise peut instaurer le FMD par décision unilatérale de l’employeur (DUE), après consultation du comité social et économique (CSE), dans le respect de l’égalité de traitement entre tous les collaborateurs.
Choisir les modes de transport éligibles et fixer les montants
Le FMD s’applique à plusieurs modes de déplacement alternatifs :
- 🚲 Vélo et VAE (vélo à assistance électrique), personnel ou en location
- 🔗 Covoiturage (conducteur ou passager)
- 🚌 Titres de transports publics (hors abonnement déjà pris en charge à 50 %)
- 🛵 Engins de déplacement personnels, cyclomoteurs et motocyclettes en location ou libre-service
- 🚗 Autopartage de véhicules à faibles émissions (électriques, hybrides, hydrogène)
Pour bénéficier de l’exonération de cotisations sociales et d’impôt sur le revenu, les versements doivent rester dans les limites réglementaires. Depuis 2025, le plafond d’exonération est de 600 € par an et par salarié lorsque le FMD est versé seul, et jusqu’à 900 € en cas de cumul avec la prise en charge d’un abonnement de transports publics. En cas de cumul avec la prime carburant, le plafond reste de 600 € (dont 300 € maximum pour les frais de carburant). Au-delà, les sommes deviennent soumises à charges sociales et à l’impôt.
Gestion administrative et preuves nécessaires à la conformité
Assurer la conformité de la prise en charge des frais de transport passe par la collecte des justificatifs appropriés. L’employeur doit anticiper d’éventuels contrôles URSSAF ou fiscaux relatifs à l’application du forfait mobilité durable (FMD). Quelques mesures simples facilitent le travail des ressources humaines, évitent les erreurs et renforcent la confiance des salariés dans la démarche RSE engagée.
Collecte des attestations ou justificatifs de transport
Pour bénéficier de l’exonération, l’entreprise recueille une attestation sur l’honneur ou un justificatif prouvant l’utilisation effective d’un mode de transport éligible. Une attestation annuelle signée par le salarié, complétée si besoin de pièces ponctuelles (tickets, relevés de covoiturage), suffit le plus souvent. Cette procédure sécurise l’entreprise et démontre sa transparence en cas de contrôle.
Optimiser la communication interne et accompagner le changement
Une communication interne dynamique autour de la mobilité durable contribue largement au succès du projet. Impliquer les équipes dès le départ valorise la démarche et facilite l’adoption de nouvelles habitudes de trajet domicile-travail. Un discours clair sur les avantages fiscaux, la possibilité de cumul FMD et transports en commun ou la palette de solutions aide chacun à saisir les bénéfices du dispositif.
Sensibiliser aux bénéfices du FMD et de la mobilité douce
Mettez en avant les bénéfices du forfait mobilité durable auprès des équipes :
- 🌱 Contribution à la transition écologique de l’entreprise
- 😃 Amélioration de la QVCT grâce à la réduction du stress lié aux trajets
- 💰 Participation financière exonérée, attractive pour les salariés
- 🏆 Valorisation de l’image d’une entreprise engagée dans une démarche RSE
Ateliers, réunions de présentation, FAQ et témoignages internes créent un climat favorable à une adoption généralisée du FMD.
Accompagner l’évolution des pratiques
Les changements d’habitude s’ancrent plus facilement lorsque l’entreprise facilite la vie des collaborateurs : parkings vélos sécurisés, bornes de recharge, plateforme de covoiturage. Il est aussi utile de suivre les retours d’expérience, d’ajuster les modalités au fil du temps et de célébrer collectivement les progrès. L’animation d’une communauté interne dédiée à la mobilité peut donner l’élan nécessaire pour pérenniser la démarche.
Modes de transport, plafonds et cumul : questions fréquentes sur le FMD
Quels sont les modes de transport éligibles au forfait mobilités durables ?
Le FMD couvre divers modes de transport alternatifs adaptés aux trajets domicile-travail :
- 🚴 Vélo personnel ou en location, avec ou sans assistance électrique
- 👨👩👧👦 Covoiturage entre salariés (passager ou conducteur)
- 🛴 Trottinettes et autres engins de déplacement personnels
- 🚙 Autopartage et location courte durée de véhicules à faibles émissions
- 🎫 Titres de transports publics (hors abonnement déjà pris en charge à 50 %)
Quel est le plafond du forfait mobilités durables et comment fonctionne l’exonération ?
Depuis 2025, le plafond d’exonération du FMD dépend de la situation. Tant que le montant reste sous ce plafond, la participation est totalement exonérée d’impôt sur le revenu et de cotisations sociales, pour le salarié comme pour l’employeur.
| 💶 Situation | 🚦 Plafond exonéré / an |
|---|---|
| FMD versé seul | 600 € |
| Cumul avec un abonnement de transports publics | 900 € |
| Cumul avec la prime carburant | 600 € (dont 300 € max. carburant) |
Au-delà du plafond applicable, les sommes versées deviennent imposables et soumises à cotisations.
Peut-on cumuler le FMD avec le remboursement des transports en commun ?
Oui. Le FMD est cumulable avec la prise en charge obligatoire de 50 % de l’abonnement de transports publics. Dans ce cas, l’exonération s’applique dans la limite de 900 € par an et par salarié (ou du montant du remboursement de transport s’il est supérieur).
- 💡 Sous le plafond, aucune cotisation ni taxe supplémentaire n’est due
- 🧐 Un suivi des montants cumulés doit être tenu à jour côté employeur
Quelles attestations ou justificatifs fournir pour le FMD ?
Chaque salarié produit une attestation sur l’honneur certifiant qu’il utilise effectivement un mode de transport éligible. Cette attestation est renouvelée annuellement et peut être complétée par des pièces (factures, reçus, relevés d’une application de covoiturage).
- ✍️ Attestation sur l’honneur établie selon le modèle fourni par l’employeur
- 🧾 Justificatifs à conserver, notamment en cas de contrôle URSSAF